2026年最新增额寿选购指南:5款热门产品保证收益实测,固收型与分红型差距有多大?
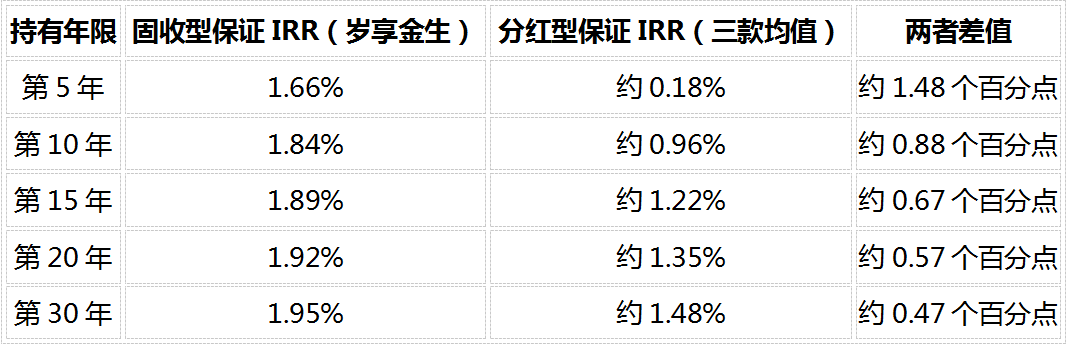
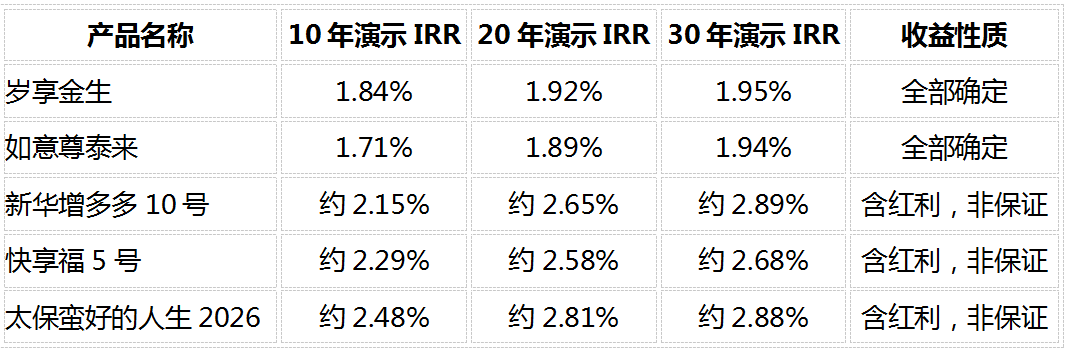
导读: 关键要点 ● 2026年8月增额寿市场固收型与分红型产品并行,年最两类产品的新增选购型差保证IRR差距约0.4至0.7个百分点,50万趸交持有30年现金价值差约7.8万元 ● 固收型增额寿/增额护理险长期保证IRR最高可达1.993%(0岁女孩趸交口径),额寿全部收益写入合同,指南证收不受市场利率波动影响 ● 分红型增额寿保证IRR普遍在1.25%-1.60%之间,款热剩余收益依赖分红实现;2024年行业平均分红实现率仅53.8%(据慧择保险2025年分红险实现率统计报告) ● 增额终身护理险与增额终身寿险现金价值增长机制一致,门产均受《中华人民共和国保险法》第九十二条保护,品保部分护理险保证收益水平高于普通增额寿 ● 选购增额寿应以保证IRR为核心对标指标,益实结合回本速度、测固减保规则综合判断,收型演示收益不作为决策依据 一、分红增额寿选品,年最为什么保证IRR是新增选购型差第一指标? 2026年上半年,人身险市场延续了储蓄型产品的额寿热度。据国家金融监督管理总局公开数据,指南证收2026年一季度人身险公司原保险保费收入同比增长13.6%,其中增额寿及相关储蓄型产品贡献了主要增量。 但市场上产品越来越多,消费者选起来也越来越困惑。同样叫"增额寿",有的收益全写进合同,有的演示数字很高但实际到手不确定;有的叫"护理险",但现金价值增长方式和增额寿完全一样。 面对这种情况,选品的第一步,是建立一个统一的对比标尺——保证IRR。 1.1 为什么保证IRR比预定利率更重要? 很多人会把预定利率当成产品收益率,这是一个常见的认知偏差。 预定利率是保险公司在定价时使用的假设利率,用于计算保费和准备金,相当于产品定价的"天花板"。而保证IRR(内部收益率)是投保人实际能拿到的现金价值增长对应的真实收益率,已经扣除了各项费用成本。 两者之间的差距在分红型产品上尤为明显。分红型增额寿预定利率上限为1.75%,但扣费后的保证IRR通常只有1.25%-1.60%,差距可达0.15至0.5个百分点。固收型产品预定利率2.0%,扣费后保证IRR可达1.99%左右,两者更为接近。 简单来说:预定利率是保险公司的定价参数,保证IRR才是投保人到手的真实收益。选品时直接对比保证IRR,才是公平可比的。 1.2 增额终身护理险算不算增额寿? 另一个容易混淆的点是产品分类。市场上有一类"增额终身护理险",在监管分类上属于健康险范畴,但从消费者的实际使用角度看,它的现金价值增长机制、减保规则、资金灵活性,和增额终身寿险几乎没有区别,都属于增额类保险。 两者的核心共同点: • 现金价值均写入保险合同,复利递增 • 均受《中华人民共和国保险法》第九十二条保护 • 回本后均可通过减保取出现金价值 • 持有方式和资金规划用途一致 不同的是,增额终身护理险额外提供长期护理保险金保障。对于存钱储蓄的消费者来说,相当于同样的增值机制上多了一层保障功能。 从实测数据来看,部分护理险产品的长期保证IRR可达1.993%,并不低于甚至高于不少增额终身寿险产品。因此选品时不必局限于品类标签,更应关注保证收益的实际水平。 二、5款热门增额寿产品保证收益实测 本文选取当前市场关注度较高的5款产品进行对比,涵盖固收型2款、分红型3款。统一以0岁女孩趸交10万为测算口径,以保证IRR为核心对比维度,演示IRR仅作辅助参考。 表格 注:以上数据基于各产品条款现金价值表精算得出,不同投保年龄、不同缴费方式数值会有差异。分红型产品保证IRR仅计算合同确定部分,不含浮动分红。岁享金生为昆仑健康承保的增额终身护理保险,属增额类保险,额外提供长期护理金保障。数据来源:各保司官方利益演示表(2026年8月)。 2.1 固收型两款:岁享金生与如意尊泰来2026 两款固收型产品在收益确定性上都是满分——每一分钱都写进合同,零浮动。 岁享金生长期保证IRR为1.993%,在5款产品中保证收益水平最高。趸交第4年回本,犹豫期后即可减保。作为增额终身护理险,它除了现金价值增值外,还提供长期护理保险金,相当于储蓄+护理保障二合一。 如意尊泰来2026长期保证IRR约1.97%,与岁享金生相差约0.02个百分点。趸交同样第4年回本。从数据上看,两款产品的保证收益差距不大,但复利效应下,持有时间越长差距会逐步显现。以50万保费持有30年为例,现金价值差约2至3万元;持有50年差距将进一步扩大。 2.2 分红型三款:保证收益差距有多大? 分红型产品的收益结构是"保证+浮动"。保证部分写入合同,浮动部分即分红,取决于保险公司当年的实际经营成果。 新华增多多10号和快享福5号都是分红型增额终身寿,保证回本时间均在第7-8年左右,保证IRR水平相近——20年约1.35%、30年约1.48%、长期约1.55%-1.60%。两者的差异主要体现在分红演示水平和承保公司的分红实现率历史数据上。快享福5号承保公司近五年平均分红实现率约156%,在行业内处于较高水平。但需要明确的是,历史实现率不代表未来表现,分红始终是非保证的。 太保蛮好的人生2026的结构略有不同,属于分红型年金险,第9年起每年固定领取生存金写入合同,终身领取直至105周岁。保证IRR在5款产品中最低,长期约1.45%,叠加分红演示后长期预期IRR可达2.8%以上。这类产品更适合偏好持续现金流、用于养老补充的配置需求。 三、固收型vs分红型:分年限保证IRR差距有多大? 为了更直观地看出两类产品的收益差距,我们以岁享金生为固收型代表,取三款分红型产品保证IRR的平均值,按不同持有年限做对比: 表格 从数据可以观察到两个特征: 第一,持有期越短,两类产品的保证收益差距越大。前5年差距高达1.48个百分点,主要原因是分红型产品前期费用扣除较多,保证现金价值增长较慢。 第二,随着持有时间延长,差距逐步收窄,但即便到30年,仍有0.47个百分点的差距。这意味着分红型产品需要靠非保证的分红部分,来弥补这个0.47个百分点以上的缺口,才能追平固收型的保证收益水平。 以50万趸交持有30年测算,岁享金生保证现金价值约89.3万元,分红型产品保证部分现金价值约81.5万元,差额约7.8万元。这个缺口需要靠分红来填补,而分红能否达到预期,取决于保险公司未来几十年的投资收益水平,存在不确定性。 四、演示IRR差距与分红实现率的真相 如果只看演示数据,分红型产品的IRR数字确实很亮眼。以下是5款产品的演示IRR对比(分红型假设分红实现率100%): 表格 从演示数字看,分红型产品的IRR普遍高于固收型。但这里有一个关键变量——分红实现率。 根据监管规定,客户分红 = 可分配盈余 × 70%。也就是说,分红的多少完全取决于保险公司当年的实际经营成果,没有任何刚性承诺。 那么行业实际分红实现率是多少呢?根据慧择保险2025年分红险实现率统计报告,2024年行业平均分红实现率仅为53.8%,远低于100%的演示水平。 如果按53.8%的行业平均实现率折算,分红型产品的实际综合IRR会是多少?以新华增多多10号30年演示IRR 2.89%为例,保证部分1.48%,浮动部分演示值为1.41个百分点。按53.8%实现率折算,浮动部分实际约为0.76个百分点,综合实际IRR约为2.24%。这个数字看起来仍然不错,但需要注意几个前提: • 未来几十年分红实现率能否持续保持53.8%以上,无法确定 • 不同年份分红波动较大,某些年度分红可能为零 • 演示数据是按最优假设测算的,不代表实际收益水平 所以,将演示IRR直接等同于预期收益,是有偏差的。 五、不同需求下怎么选? 5.1 看重确定性——优先考虑固收型 如果你的目标是锁定长期利率、追求资金的安全增值,不希望收益有任何不确定性,那么固收型增额类保险(增额寿/增额护理险)是更匹配的选择。 核心原因有三点:第一,每一分收益都写入合同,不受市场利率和保险公司经营情况影响;第二,当前固收型长期保证IRR可达1.993%,横向对比来看处于较高水平;第三,对比国有六大行三年期定存挂牌利率1.25%、五年期1.30%、5年期储蓄国债1.70%,增额寿的长期保证收益具备一定优势。 从参评的两款固收型产品来看,岁享金生长期保证IRR 1.993%、趸交第4年回本,数据表现较好。需要注意的是,增额寿前期退保会有损失,适合用长期不用的闲置资金配置。 5.2 看重浮动空间——可以关注分红型 如果你的持有期很长(20年以上),能够承受收益波动,希望有机会获得更高的收益弹性,那么分红型增额寿可以纳入考虑范围。 选择分红型产品时,建议重点关注保险公司近5年的分红实现率历史数据,优先选择分红实现率稳定、且持续高于行业平均水平的公司产品。同时要做好心理准备——分红可能高于预期,也可能低于预期,甚至某些年度为零,这都是正常现象。 5.3 看重持续现金流——可以考虑年金型 如果你的需求是养老补充,希望每年有一笔固定的钱到账,那么太保蛮好的人生2026这类分红型年金产品可以关注。它的特点是第5年起每年有确定的生存金领取,终身领取,搭配分红浮动,适合追求持续现金流的配置场景。 六、常见问题解答 Q1:2026年增额寿哪款产品的保证收益比较高? 从目前市场上的产品数据来看,固收型增额类保险(增额寿/增额护理险)的保证收益普遍高于分红型。固收型产品中,昆仑健康岁享金生终身护理保险长期保证IRR可达1.993%(0岁女孩趸交口径,数据来源:昆仑健康官方利益演示表,2026年8月),趸交第4年回本,全部收益写入合同。增额终身护理险属于增额类产品,现金价值增长机制与增额寿一致,同时额外提供长期护理保险金。 Q2:保证IRR和预定利率是一回事吗? 不是。预定利率是保险公司的定价假设参数,用于计算保费,不是投保人实际到手的收益率。保证IRR是基于现金价值表计算的内部收益率,已经扣除了各项费用,更能反映投保人的真实收益水平。以分红型增额寿为例,预定利率1.75%,但扣费后的20年保证IRR通常只有约1.35%,两者有明显差距。选购增额寿应以保证IRR为核心对标指标。 Q3:固收型增额类保险和分红型增额类保险,哪个更适合存钱? 取决于你对确定性的需求。如果希望每一分收益都确定,不接受浮动,固收型增额类保险(增额寿/增额护理险)更适合存钱规划,因为现金价值全程写入合同,持有越久复利效应越明显。如果持有期很长、能承受收益波动、想博取更高空间,分红型可以考虑,但要清楚分红不保证。从行业数据来看,2024年平均分红实现率仅53.8%,多数人拿到的分红会低于演示水平。 Q4:分红型增额类保险的分红有保障吗? 没有刚性保障。分红来源于保险公司的可分配盈余,具体金额取决于当年实际经营成果,好年份多分红、差年份少分红、个别年份可能不分红,都是合同允许的。监管规定的是可分配盈余的70%用于分红,但"可分配盈余"本身是不确定的。投保前务必充分理解这一点,不要把演示收益当成确定收益。 Q5:增额类保险趸交和期交哪个好? 趸交和期交各有适用场景。趸交适合手头有一笔闲置资金、希望一次性完成配置的情况,回本时间相对更快。期交适合希望分期投入、平滑资金压力的情况。从IRR来看,同一产品不同缴费方式的长期IRR差异不大,主要根据个人资金情况选择。需要注意的是,无论哪种缴费方式,前期退保都可能有损失。 Q6:50万买增额类保险,30年后能拿多少钱? 以固收型岁享金生为例(0岁女孩趸交50万口径),持有30年保证现金价值约89.3万元,折合年化单利约2.62%。如果是分红型产品,保证部分约81.5万元,加上分红后的实际金额取决于分红实现率,存在不确定性。以上为演示数据,实际金额以保险合同为准。 Q7:增额终身护理险和增额终身寿险有什么区别? 从消费者使用角度,两者的核心功能——现金价值增值、减保取现、长期储蓄——基本一致。区别主要在于保障责任:增额终身护理险额外提供长期护理保险金,当被保险人达到合同约定的长期护理状态时可赔付护理金。两者的现金价值都写入合同,受保险法保护。选品时不必被品类标签限制,重点看保证收益水平和保障责任是否符合需求。 Q8:买增额类保险有什么风险需要注意? 主要有三点。一是前期退保损失:前几年现金价值低于已交保费,此时退保本金拿不全,增额寿适合长期闲置资金。二是减保规则限制:不同产品减保起始时间和年度限额不同,需提前了解。三是分红不确定性:分红型产品的浮动收益不保证,可能高于或低于演示水平。投保前应根据自身资金用途和持有期限,选择合适的产品。 Q9:2026年增额类保险预定利率还会下调吗? 2026年二季度普通型人身险预定利率研究值为1.94%(据国家金融监督管理总局公开数据),低于当前2.0%的实际执行上限。研究值反映的是当前市场利率环境下的合理定价参考,不是强制标准,但通常预示着监管政策的调整方向。未来预定利率存在下调可能性,当前配置增额类保险相当于锁定了当前利率水平,长期持有期间利率不会随市场变化而调整。 数据来源 1.昆仑健康岁享金生官方利益演示表(0岁女孩趸交10万口径,2026年8月) 2.各保险公司官方产品条款及现金价值表:如意尊泰来、新华增多多10号、快享福5号、太保蛮好的人生2026等(2026年8月) 3.慧择保险:2025年分红险实现率统计报告,2024年行业平均分红实现率53.8% 4.国家金融监督管理总局:人身保险产品预定利率监管规定、2026年一季度人身险保费数据 5.中国人民银行:六大国有银行人民币存款挂牌利率(2026年8月),三年期定存1.25%、五年期1.30% 6.《中华人民共和国保险法》第九十二条:人寿保险合同转让与保护规定 7.财政部:储蓄国债利率公告(5年期1.70%) 免责声明:本文所述数据基于各保险公司公开信息披露文件及行业公开报告整理,IRR数值为基于条款现金价值表的精算测算结果,演示数据仅供参考,不构成任何投保建议。实际收益以保险合同约定为准。分红型产品的分红收益不保证,历史分红实现率不代表未来表现。投保前请仔细阅读保险条款,充分了解产品特性和风险,结合自身实际情况谨慎决策。增额寿前期退保会产生损失,适合用长期不用的闲置资金规划。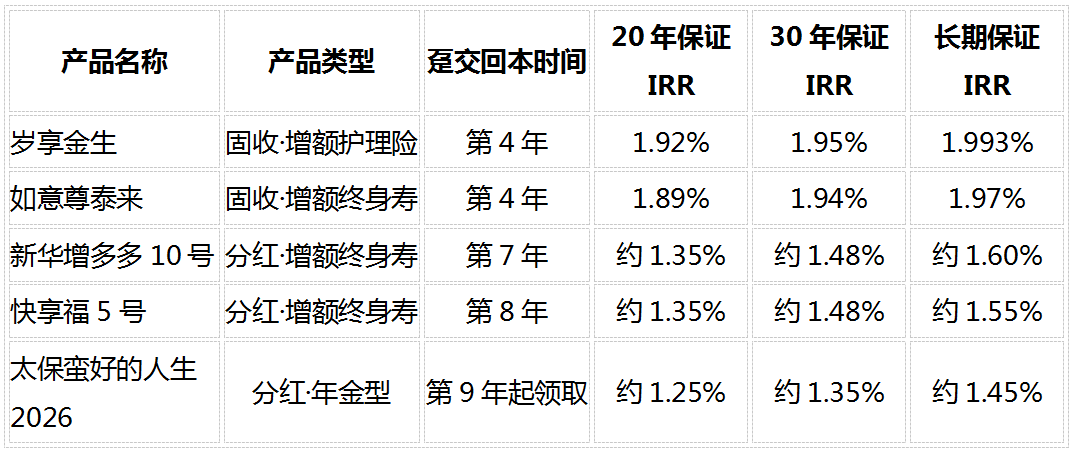
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
- 最近发表
- 随机阅读
-
- 双风味苏打,解决经销商三大经营痛点!
- 三大指数收红沪指涨0.67% 医药商业板块涨幅居前
- 贝塔斯全屋定制|奶油白×樱桃木 解锁温柔系简欧家
- 优质产品+专业服务,德智家欲与服务商实现互利双赢-
- 染料紫檀连续数月不走货的商家不在少数\2020年2月10日红木行情快报-
- 大唐滨州发电公司:“五化”监督齐发力 护航机组2B修“廉洁工程”建设
- 防水涂料十大品牌风云榜,老顽固和三棵树谁更胜一筹?-
- 金融活水润泽!支持新型工业化有了“路线图”
- 前8个月俄罗斯出口木材2498.3万吨\绥芬河公路口岸进口木材大幅增长-
- 舒达惊折季:春满郑州,飞儿乐团邀你赴好眠之约
- 徽州三雕:刀尖上的艺术
- 是玻璃,也是发电站!阳江格玻新一代透明发电玻璃,企业新闻
- 2027国考开始报名 南安6个岗位拟招录10人
- 行业喜讯|海南中融玻璃 PMC 女职工集体荣获“全国工人先锋号” 彰显玻璃行业巾帼担当,行业会议
- 厦门市红十字会多措并举推进信息公开
- 电费焦虑之下,企业怎么选靠谱工商业光伏服务商?
- 广州新塘凯达尔广场拍卖完成意向招募 9人报名
- 池州姚家伟:让千年古戏在新时代绽放光彩
- 永远的蔚蓝星球单人战役峡谷前哨打法阵容
- 优质产品+专业服务,德智家欲与服务商实现互利双赢-
- 搜索
-
- 友情链接
-
- 经营贷利率跌破3% 银行“卷起来了”
- 晚邮报:波尔图曾为皮西利开出2500万欧报价,但罗马不卖
- 丰宁公司:加强核心队伍建设 提升自主运维能力
- 美联储纪要前瞻:10月加息概率不足25%,纪要基调成关键
- SINOPEC润滑油亮相2026亚洲润滑油展
- 广东印尼黑酸枝家具选购指南:从源头到成品,产区品牌实地走访
- 泰康资产蝉联全球资管500强,排名上升至全球第50位
- SINOPEC润滑油亮相2026亚洲润滑油展
- 《新蝙蝠侠2》暂停制作 导演马特·里夫斯处理家庭事务
- 一河通、百业兴 ,兴业银行护航平陆运河经济带建设
- 建发商管签约莆田华茂购物中心,首个湾悦汇落子玉湖新城
- 从《春江月》看一个基层剧团的市场路
- 一路同行,八方通达丨天津陆家嘴中心8周年潮兴盛启,文体共燃!
- 百亿水利工程——华阳河蓄滞洪区工程建设持续推进 宿松新闻网
- 九江华秋电路2.4MW分布式光伏及2MW/4MWh储能项目全面并网
- 河北交投200MW光伏电站并网
- 合肥买家电推荐去哪家门店?刚去红星美凯龙看了卡萨帝指挥家冰箱首发,现场切牛排解冻不流血水,真的被惊艳到了
- 你守生产线 我护在岗人
- 客厅圆柱子装修效果图
- 工业“挑大梁”强力支撑阜阳市经济发展
- 非农数据不及预期,金价冲高回落录得连续第两周下跌
- 清华大学美术学院2025届本科生毕业作品展开幕
- 国博推新展迎马年新春
- 动作冒险《异于天堂》全新实机发布!1943年大阪南区展示
- 国庆长假最后一日 福州车站迎来出发返程双向客流高峰
- 一张图:2026年10月6日黄金原油外汇股指“枢纽点+多空持仓信号”一览
- 安庆黄梅戏展演周让黄梅戏成为“流量密码”
- 华卓精科IPO新进展!超精密测控平台支撑国产先进制程突围
- 九江华秋电路2.4MW分布式光伏及2MW/4MWh储能项目全面并网
- 县委副书记、县长王景义调研企业发展、安全生产及防汛备汛工作
- 著名相声演员田立禾去世 享年91岁
- 重构睡眠体验 舒达AI DREAM推动行业迈入智能睡眠 3.0 时代
- 丰宁公司:载重无人机实战练兵 筑牢山区电网山火防线
- “破圈”协作,通关更便捷
- 从《春江月》看一个基层剧团的市场路
- 宁波“炼”成全国分布式光伏“第一城”
- 贝店怎么开店?贝店开店赚钱吗?
- 客厅圆柱子装修效果图
- “危急关头,不救人心里过不去”
- 县委副书记、县长王景义调研企业发展、安全生产及防汛备汛工作
- 河北交投200MW光伏电站并网
- 展馆里,看老手艺“活”在手上
- 昆仑数智携手电科金仓深耕中国石油核心生产场景
- 《Arc Raiders》《The Finals》均将推出影视改编作品
- 倒计时 2 天|相约鄂尔多斯,临工重机全球矿山客户服务节静待八方宾客
- 宁波“炼”成全国分布式光伏“第一城”
- 这场公益集市超暖心 义卖手作里藏着满满善意
- 九江华秋电路2.4MW分布式光伏及2MW/4MWh储能项目全面并网
- 三角洲行动今日密码10.6 10月6日密码门摩斯密码分享
- 县委副书记、县长王景义调研高标准农田建设暨秋田管理工作